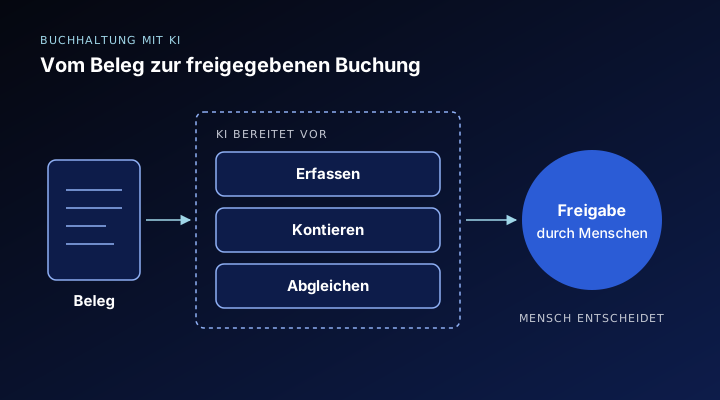
KI in der Buchhaltung übernimmt vor allem Routine: Belege auslesen, Buchungen vorschlagen, Zahlungen den offenen Posten zuordnen. In der Bitkom-Umfrage vom September 2026 kommt der Bereich Controlling und Rechnungswesen als Einsatzfeld von KI auf 25 Prozent, ein Jahr zuvor waren es 17 Prozent. Welche Anwendungsfälle sich lohnen, was Sie dafür vorbereiten müssen und wo die GoBD und der Datenschutz Grenzen ziehen, lesen Sie hier.
Wo KI in der Buchhaltung heute Arbeit abnimmt
Die meisten Werkzeuge setzen an wiederkehrenden Aufgaben mit vielen gleichartigen Vorgängen an. Je mehr Belege im Monat anfallen, desto eher rechnet sich der Aufwand für Einrichtung und Kontrolle.
| Anwendungsfall | Was die KI tut | Voraussetzung | Typischer Stolperstein |
|---|---|---|---|
| Belegerfassung | liest Lieferant, Datum, Beträge und Steuersatz aus PDF oder Foto | ein fester Eingangskanal für alle Belege | schlechte Scans, Sammelrechnungen, Handschrift |
| Kontierung | schlägt Konto, Kostenstelle und Steuerschlüssel vor | sauberer Kontenrahmen, einheitlich gebuchte Vorjahre | lernt alte Fehlbuchungen als Muster mit |
| Bankabgleich | ordnet Zahlungseingänge den offenen Posten zu | Rechnungsnummer im Verwendungszweck | Teilzahlungen und Sammelüberweisungen |
| Rückfragen und Mahnungen | entwirft Zahlungserinnerungen und Antworten an Lieferanten | klare Regel, wer freigibt und versendet | falscher Ton oder falscher Betrag ungeprüft verschickt |
Gemeinsam ist allen vier Fällen: Die KI bereitet vor, ein Mensch entscheidet, was gebucht oder verschickt wird. Wie viel er dabei noch prüft, legen Sie fest.
Belegerfassung und Kontierung: was vorher stimmen muss
Seit dem 1. Januar 2025 ist die E-Rechnung bei Umsätzen zwischen inländischen Unternehmen Pflicht. Eine E-Rechnung enthält ihre Daten bereits strukturiert, dort muss nichts mehr ausgelesen werden. Der Nutzen der Texterkennung liegt bei allem, was weiterhin als PDF, Papier oder Foto ankommt: Kleinbetragsrechnungen, Belege aus dem Ausland, Quittungen aus Reisekosten.
Bei der Kontierung lernt das Werkzeug aus Ihren bisherigen Buchungen. Das ist Stärke und Schwäche zugleich. Wurde ein Lieferant jahrelang auf das falsche Konto gebucht, schlägt die KI genau das weiter vor. Prüfen Sie deshalb vor dem Start die häufigsten Lieferanten und Konten und bereinigen Sie offensichtliche Altfehler.
Bewährt hat sich eine Schwelle: Vorschläge, bei denen das Werkzeug sehr sicher ist, gehen in eine schnelle Sichtprüfung, alle anderen in eine Klärungsliste. Ziehen Sie zusätzlich regelmäßig Stichproben aus den schnell bestätigten Buchungen. Das BSI warnt ausdrücklich vor dem Automation Bias: Wer meist gute Vorschläge sieht, übernimmt irgendwann auch die falschen ungeprüft.
Abgleich und offene Posten
Beim Bankabgleich spielt KI ihre Stärke aus, wenn Zahlungen unsauber referenziert sind: abweichende Schreibweisen von Kundennamen, fehlende Rechnungsnummern, gerundete Beträge. Sie findet wahrscheinliche Treffer und begründet sie, etwa über Betrag, Datum und Absender.
Die Voraussetzung ist ein aktueller Stand der offenen Posten im Buchhaltungssystem. Stolpersteine sind Teilzahlungen, Skontoabzüge und Sammelüberweisungen, bei denen ein Betrag auf mehrere Rechnungen verteilt werden muss. Hier sollte das Werkzeug einen Vorschlag machen und die Zuordnung offen lassen, bis jemand sie bestätigt. Was die Abteilung danach mit den Zahlen anfängt, beschreibt der Beitrag zu KI im Controlling.
Grenzen für KI in der Buchhaltung: die GoBD
Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD) gelten auch dann, wenn eine KI mitarbeitet. Die IHK München fasst die wichtigsten Anforderungen so zusammen: Ein sachverständiger Dritter muss sich in angemessener Zeit einen Überblick verschaffen können, Buchungen dürfen nachträglich nicht verändert werden, Korrekturen laufen über Storno und Neubuchung, und alle Geschäftsvorfälle müssen vollständig erfasst sein.
Daraus folgen vier Fragen an jedes KI-Werkzeug in der Buchhaltung:
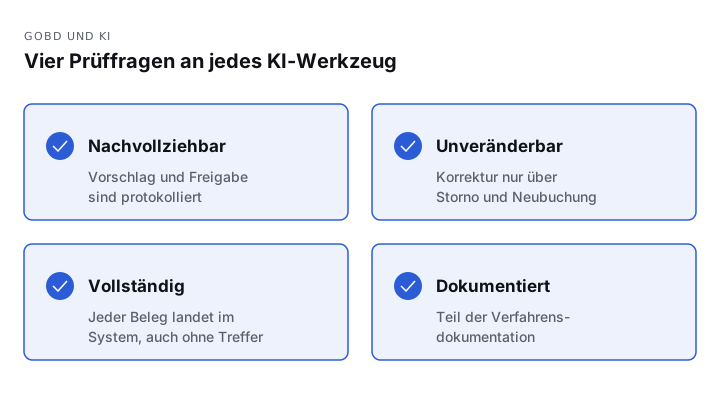
Die GoBD gelten für jedes IT-System der Buchführung, also auch für das KI-Werkzeug.
- Nachvollziehbar: Ist festgehalten, welcher Vorschlag von der KI kam und wer ihn bestätigt hat?
- Unveränderbar: Kann das Werkzeug gebuchte Daten überschreiben, oder nur neue Vorschläge anlegen?
- Vollständig: Landet jeder Beleg im System, auch wenn die Erkennung scheitert?
- Dokumentiert: Beschreibt Ihre Verfahrensdokumentation, wie das Werkzeug eingebunden ist?
Die Verfahrensdokumentation ist Pflicht für jedes IT-System, das zur Buchführung genutzt wird. Ein neues KI-Modul ändert den Ablauf und gehört deshalb hinein. Wichtig ist auch ein Punkt, den das BSI für generative KI beschreibt: Dieselbe Eingabe kann unterschiedliche Ausgaben erzeugen. Halten Sie deshalb das Ergebnis und die Freigabe fest. Darauf, dass die KI bei einer späteren Prüfung dasselbe noch einmal vorschlägt, können Sie sich nicht verlassen.
Datenschutz: was das Werkzeug zu sehen bekommt
Belege enthalten personenbezogene Daten: Namen von Ansprechpartnern, Bankverbindungen, Reisekosten einzelner Mitarbeiter. Die Datenschutzkonferenz rät, vor dem Einsatz zu prüfen, ob Ein- und Ausgaben für das Training des Modells verwendet werden und ob sich das ausschließen lässt. Lässt es sich nicht ausschließen und sind personenbezogene Daten betroffen, braucht es dafür eine eigene Rechtsgrundlage. Vorzuziehen sind Anwendungen, die Eingaben nicht zum Training verwenden.
Außerdem verlangt die DSK, Ergebnisse mit Personenbezug vor der Weiterverarbeitung zu prüfen. Für die Buchhaltung heißt das: Ordnet die KI eine Zahlung dem falschen Kunden zu, und eine Mahnung geht an die falsche Person, ist das auch ein Datenschutzproblem. Welche Fragen Sie an Anbieter stellen sollten, erklärt unsere Schwesterseite zu KI und Datenschutz. Ob ein Vertrag zur Auftragsverarbeitung nötig ist und reicht, lassen Sie im Einzelfall prüfen.
KI in der Buchhaltung im KI-Audit priorisieren
Bevor Sie ein Werkzeug kaufen, lohnt ein Blick auf alle Kandidaten nebeneinander. Für jeden Anwendungsfall sollten drei Dinge klar sein: wie viele Vorgänge pro Monat anfallen, ob die Daten in der nötigen Qualität vorliegen und welche Pflichten aus GoBD und Datenschutz daran hängen. Oft zeigt sich dabei, dass schon KI-Funktionen in der vorhandenen Buchhaltungssoftware stecken, die niemand bewusst eingeschaltet hat.
Legen Sie vor dem Start fest, woran Sie den Erfolg messen, und erheben Sie den Ausgangswert. Drei Kennzahlen reichen für den Anfang: die Zeit vom Eingang eines Belegs bis zur Buchung, der Anteil der KI-Vorschläge, die jemand ändern muss, und die Zahl der Fälle in der Klärungsliste. Sinkt die Durchlaufzeit, während die Änderungsquote stabil bleibt, arbeitet das Werkzeug. Wächst die Klärungsliste, lohnt zuerst ein Blick auf die Qualität der Belege und Stammdaten.
Die Gegenüberstellung aller Kandidaten leistet ein KI-Audit: Es erfasst alle KI-Werkzeuge mit ihren Pflichten in einem KI-Inventar und legt in einem Fahrplan fest, welcher Anwendungsfall in der Buchhaltung zuerst kommt. Wenn Sie wissen möchten, wie das abläuft, finden Sie den Ablauf des Audits auf der Startseite. Danach entscheiden Sie mit belastbaren Zahlen aus Ihrem eigenen Betrieb, wo KI in der Buchhaltung den größten Hebel hat.
Mehr dazu: KI-Audit
Kostenloser ReportValidierte KI-LösungenAnwendungsfälle aus der Praxis im MittelstandSichern →Quellen
- Erstmals nutzt die Mehrheit der Unternehmen KI (14.09.2026), Bitkom
- Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD), IHK München
- Orientierungshilfe Künstliche Intelligenz und Datenschutz, Version 1.0 (06.05.2024), Datenschutzkonferenz (DSK)
- Generative KI-Modelle: Chancen und Risiken für Industrie und Behörden, Version 2.0, BSI